
Di Alessio Moretti
Per controllare i costi di un cantiere bisogna collegare ogni spesa al lavoro a cui si riferisce: ore del personale, materiali, mezzi, prestazioni esterne e costi indiretti. Questi dati devono essere aggiornati e confrontati con i ricavi dello stesso insieme di lavorazioni.
Il controllo diventa utile quando permette di capire dove si sta spendendo e quali voci richiedono attenzione mentre i lavori sono ancora in corso.
Il punto di partenza è semplice: stabilire quali informazioni raccogliere, chi le registra e quando verificarle.
Quali costi raccogliere per ogni cantiere
Una classificazione chiara aiuta a leggere i risultati e a individuare le informazioni mancanti.
| Voce | Dati da raccogliere | Controllo essenziale |
|---|---|---|
| Manodopera | Ore, operatore, data, cantiere e lavorazione | Le ore sono complete e attribuite al lavoro corretto? |
| Materiali | Quantità, valore, documento e destinazione | Il materiale è destinato al cantiere o rimane in magazzino? |
| Mezzi e attrezzature | Utilizzo e criterio di valorizzazione | Sono compresi mezzi propri e noleggi? |
| Subappalti e terzisti | Prestazioni, documenti e importi | Sono distinti gli impegni dal lavoro già eseguito? |
| Costi indiretti | Spese riferibili al cantiere e criterio di attribuzione | Quali spese sono comprese nel risultato? |
Per la manodopera, il costo orario deve seguire un criterio aziendale definito. La sola retribuzione oraria può non rappresentare il costo complessivo sostenuto dall’impresa.
Anche i costi indiretti richiedono una regola coerente. Un risultato che esclude le spese di cantiere o le quote di spese generali va interpretato diversamente da uno che le comprende.
Distinguere impegni, costi e pagamenti
Un ordine a un fornitore, un DDT e una fattura possono rappresentare momenti diversi dello stesso acquisto. Sommarli senza considerare i loro collegamenti può duplicare il valore della fornitura.
Conviene distinguere tre informazioni:
- Impegni di spesa: acquisti e prestazioni ordinati o contrattualizzati.
- Costi maturati: risorse utilizzate e prestazioni ricevute, secondo il criterio adottato dall’azienda.
- Pagamenti: uscite finanziarie già avvenute.
Le tre informazioni rispondono a domande diverse: quanto abbiamo impegnato, quanto è costato il lavoro svolto e quanto abbiamo già pagato?
Prima di leggere un report, bisogna quindi verificare quali documenti include e come tratta i collegamenti tra ordine, consegna e fattura.
Il rapportino rende visibile il lavoro svolto
Le ore sono difficili da ricostruire a distanza di settimane. Un rapportino compilato con regolarità permette di attribuirle al cantiere e, quando necessario, alla singola fase di lavoro.
Una raccolta utile comprende:
- data e cantiere;
- lavorazione o fase WBS;
- ore del personale;
- ore di terzisti, mezzi e attrezzature;
- annotazioni su attività e imprevisti.
La WBS è la suddivisione del lavoro in fasi: per esempio demolizioni, intonaci e tinteggiature. Usarla permette di approfondire il costo delle singole lavorazioni, oltre al totale del cantiere.
Una spesa superiore alle attese può così essere ricondotta a una fase precisa. La qualità dell’analisi dipende però dalla completezza e dalla corretta attribuzione dei dati.
Un esempio pratico di controllo dei costi
Consideriamo una lavorazione conclusa all’interno di una commessa. Gli importi seguenti sono inventati a scopo illustrativo, al netto dell’IVA.
| Voce | Importo |
|---|---|
| Manodopera | 6.400 € |
| Materiali | 5.800 € |
| Mezzi e noli | 1.200 € |
| Prestazioni esterne | 2.000 € |
| Totale costi rilevati | 15.400 € |
| Ricavi attribuiti alla lavorazione | 20.000 € |
| Differenza tra ricavi e costi rilevati | 4.600 € |
La differenza rappresenta il 23% dei ricavi:
4.600 ÷ 20.000 × 100 = 23%
Questo risultato non coincide automaticamente con l’utile netto della commessa. Nell’esempio sono esclusi eventuali costi indiretti, spese generali e altre componenti non indicate.
Il numero diventa utile quando porta a domande operative:
- Tutte le ore sono state registrate?
- Mancano consegne o prestazioni esterne?
- Quali spese sono ancora da attribuire?
- Il risultato comprende tutte le componenti che vogliamo valutare?
Per un cantiere ancora aperto occorre inoltre considerare le lavorazioni residue e i relativi costi attesi. Il risultato rilevato oggi, da solo, non descrive quello finale.
Come leggere i dati con OmniBuild
OmniBuild permette di consultare costi e ricavi nella funzione Analisi cantieri, scegliendo quali informazioni includere.
Le schermate seguenti mostrano l’interfaccia dell’ambiente consultato. I valori dei grafici sono distinti dall’esempio numerico precedente.
1. Definire il perimetro dell’analisi
Prima di interpretare i risultati, bisogna scegliere il periodo, i cantieri e le categorie da analizzare.
In OmniBuild sono disponibili filtri per cantiere, fornitore, articolo, natura e gruppo merceologico. Selezionando un singolo cantiere è possibile filtrare anche per fase WBS.
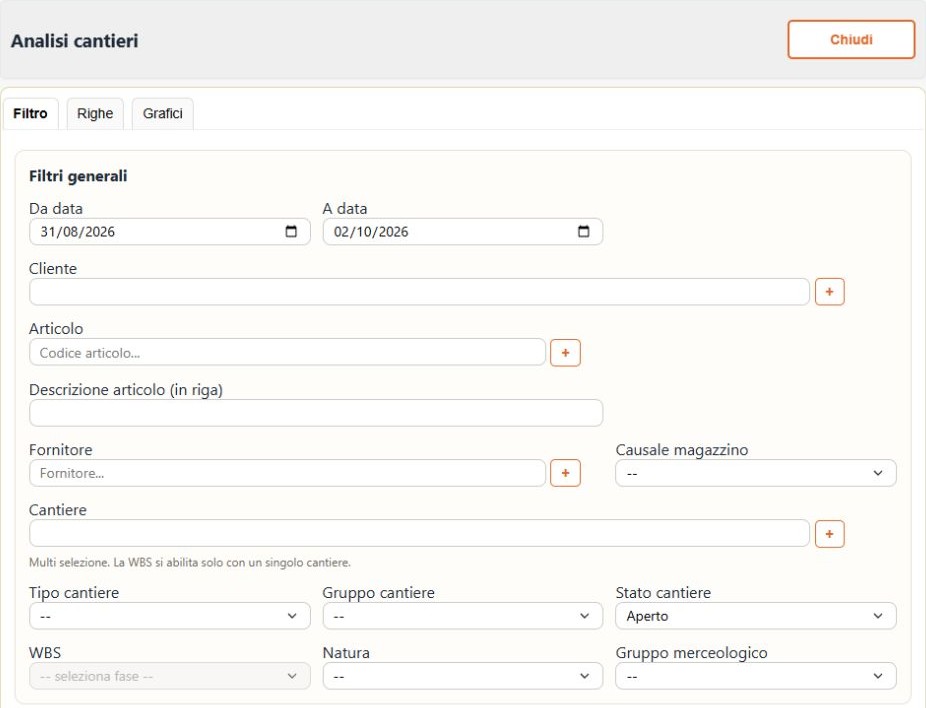
È possibile scegliere anche i tipi di documento inclusi. Questa selezione è essenziale per capire cosa rappresentano i totali e distinguere gli impegni dalle altre informazioni economiche.
2. Confrontare costi e ricavi nel tempo
Il grafico Trend mensile confronta costi e ricavi derivanti dai filtri impostati.
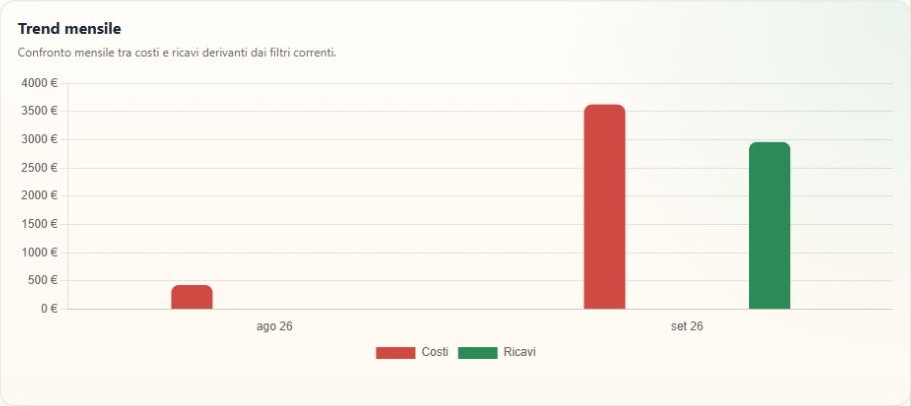
Una differenza tra costi e ricavi in un mese va approfondita. Può dipendere dall’andamento delle lavorazioni, dalla tempistica dei documenti o dalla completezza delle registrazioni. Il grafico è un punto di partenza per la verifica.
3. Esaminare la distribuzione per natura
Il grafico Mix per natura mostra come si distribuisce il valore totale tra le categorie presenti nell’analisi.
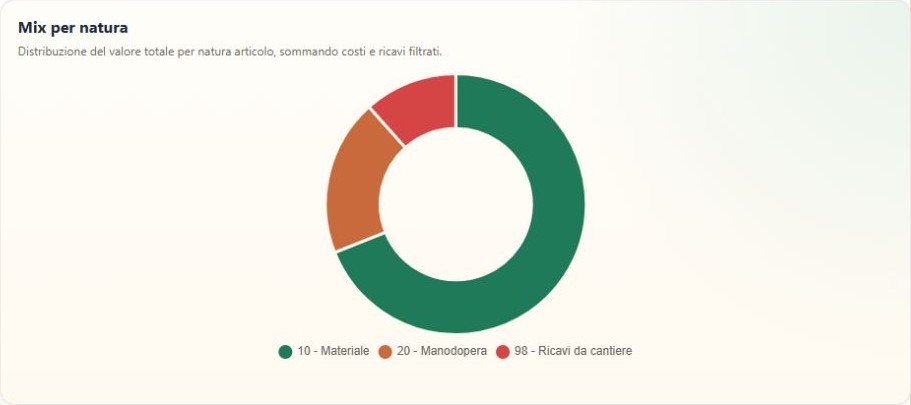
Per esaminare la sola distribuzione dei costi occorre impostare l’analisi di conseguenza.
La vista delle righe permette poi di approfondire quantità, valori, costi, ricavi e margine, passando dal quadro complessivo al dettaglio che lo compone.
Una checklist settimanale per il responsabile di commessa
Un momento fisso di revisione aiuta a mantenere il controllo aggiornato.
Prima di valutare il risultato, verifica che:
- I rapportini siano completi e attribuiti al cantiere corretto.
- I materiali ricevuti siano collegati alla destinazione corretta.
- Le prestazioni esterne siano rilevate.
- Impegni e costi maturati siano distinguibili.
- I documenti dello stesso acquisto non generino duplicazioni.
- Costi e ricavi siano confrontati sullo stesso perimetro.
- Le informazioni mancanti abbiano un responsabile e una data di completamento.
La revisione dovrebbe produrre azioni precise: recuperare un documento, correggere un’attribuzione o approfondire una lavorazione.
Domande frequenti sul controllo costi di cantiere
Basta controllare le fatture?
Le fatture sono una fonte essenziale, ma possono arrivare dopo l’esecuzione del lavoro o la consegna dei materiali. Rapportini e documenti operativi aiutano a conoscere prima ciò che sta accadendo.
Ogni quanto aggiornare il controllo?
La frequenza dipende dall’attività. Registrare i dati vicino al momento in cui si generano e prevedere una revisione settimanale è un punto di partenza pratico.
Un margine positivo indica che il cantiere sta andando bene?
Occorre verificarne la completezza. Costi mancanti, ricavi riferiti a lavorazioni diverse o attività ancora da eseguire possono alterare la lettura del risultato.
Si può iniziare con Excel?
Un foglio di calcolo può aiutare a impostare una prima raccolta. Quando aumentano cantieri, persone e documenti, bisogna valutare il tempo necessario per aggiornare i dati, controllare le versioni e mantenere i collegamenti tra le informazioni.
Porta il controllo dentro il lavoro quotidiano
Controllare i costi significa sapere quali dati compongono il risultato, quanto sono aggiornati e quali decisioni permettono di prendere.
Rapportini regolari, documenti attribuiti correttamente e analisi coerenti rendono più semplice individuare le voci da approfondire.
Vuoi vedere come consultare costi, ricavi e documenti dei tuoi cantieri in un unico ambiente? Scopri OmniBuild e richiedi una demo.